Piscine, abri de jardin : les extensions utiles
Évaluer le coût réel d’une extension de garantie face à la valeur des équipements extérieurs.
8 min de lecture
4,9sur 5450 votes
- 4,4Klecteurs
- 5en ce moment
- 114partages
Une piscine ou un abri de jardin ne relève pas du simple aménagement décoratif. Ces ouvrages agrandissent la surface utile de la propriété et modifient, souvent à l’insu du propriétaire, l’étendue de ce que l’assureur accepte d’indemniser. La plupart des contrats habitation prévoient des extensions de garantie pour ces installations, mais elles ne s’activent qu’à une condition : l’ouvrage doit être connu de l’assureur. Comprendre ce mécanisme, c’est éviter les mauvaises surprises le jour d’un dégât, d’un vol ou d’un accident survenu dans le jardin.
Ce qu’il faut retenir avant de creuser ou de monter les murs :
- Une piscine et un abri de jardin sont des extensions de l’habitation. Ils ne sont indemnisés que s’ils figurent au contrat, avec leur surface et leur valeur.
- Un abri démontable relève souvent de la garantie des biens extérieurs, alors qu’un abri maçonné ou une piscine enterrée demandént une extension spécifique, voire un contrat dédié.
- La déclaration se fait à la souscription ou juste après l’installation, avec facture, photos et descriptif écrit.
- Sans déclaration, l’assureur peut limiter ou refuser l’indemnisation au moment du sinistre.
Piscine et abri de jardin : deux extensions aux statuts bien distincts
Dans une police habitation, tout ce qui est posé sur le terrain n’a pas le même poids. Le bassin et la cabane de jardin suivent des logiques différentes, et cette différence explique la majorité des litiges qui surgissent après un sinistre.
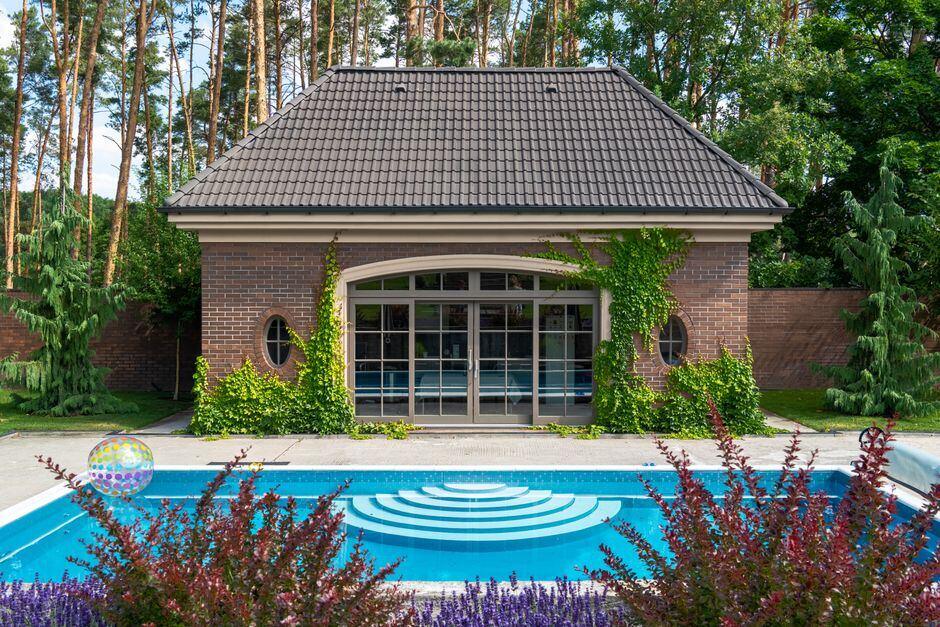
Une piscine enterrée avec local technique, filtration et éclairage se rapproche d’un élément immobilier. Sa valeur, sa profondeur et le volume d’eau qu’elle contient en font un ouvrage dont les conséquences financières dépassent largement le cadre du mobilier de jardin. Un abri en résine ou en bois, monté sur une dalle, se démonte et se remplace : il est donc fréquemment rattaché aux biens situés à l’extérieur de la maison. Entre ces deux situations, l’abri maçonné, le carport ou la piscine hors sol brouillent les lignes, et seule la lecture du contrat tranche.
| Ouvrage | Statut frequent dans un contrat habitation | Point a vérifier en priorite |
|---|---|---|
| Abri en bois ou en résine, démonté | Bien extérieur ou mobilier de jardin | Plafond de la garantie des biens situés à l’extérieur |
| Abri maçonné, carrelé, raccordé au réseau électrique | Dépendance rattachée au bâti | Surface déclarée et valeur de reconstruction |
| Piscine hors sol | Bien extérieur, parfois exclu | Montant assure et niveau de franchise |
| Piscine enterrée avec local technique | Ouvrage immobilier | Extension piscine ou contrat dédié |
| Pool house, pergola, terrasse | Dépendance ou bien extérieur selon l’ancrage | Descriptif precis de chaque élément |
Abri de jardin : surface, matériaux et raccordements décident de la garantie
Avant de chercher une extension de garantie, encore faut-il savoir dans quelle catégorie votre assureur range l’ouvrage. Trois éléments pèsent dans la balance : l’emprise au sol, le mode de construction et les réseaux raccordés. Un abri de 4 m² en toile posé sur le gazon n’a rien à voir avec un atelier de 18 m² équipé d’une arrivée d’électricité et d’un point d’eau.
Du côté de l’urbanisme, les seuils habituellement retenus en France sont les suivants : une emprise inférieure à 5 m² échappe en général à toute formalité, une surface comprise entre 5 et 20 m² passe le plus souvent par une déclaration préalable, et au-delà de 20 m² un permis de construire devient nécessaire. Ces repères restent soumis au plan local d’urbanisme et aux règles propres à votre commune. Vérifiez ce point en mairie avant de couler la dalle, car une régularisation tardive complique aussi les échanges avec l’assureur.
Rappelons enfin que les formalités d’urbanisme et la déclaration à l’assureur sont deux démarches indépendantes. Une commune peut ne rien exiger pour une petite cabane, alors que le contrat demande une mention écrite. L’inverse existe aussi.
Piscine : ce que l’assurance habitation laisse de côté par défaut
Un bassin, c’est un ensemble : la structure, le revêtement, la filtration, le local technique, les margelles, la plage et parfois un volet automatique. Le contrat habitation classique couvre la maison et son contenu, pas cet ensemble. Sans extension dédiée, il arrive que seuls quelques éléments de second rang soient indemnisés, et dans la limite d’un plafond modeste.
Deux risques pèsent réellement sur ce type d’ouvrage. Le premier est matériel : affaissement de terrain, fuite, gel des canalisations, choc pendant l’entretien du jardin. Le second concerne la responsabilité. Une piscine attire les enfants du voisinage, et un accident survenu dans votre jardin engage votre responsabilité civile. Cette garantie figure souvent dans un contrat multirisque habitation, mais il faut vérifier son montant au même titre que les valeurs assurées.
En France, une piscine privée enterrée doit être équipée d’un dispositif de sécurité normalisé, barrière, alarme, volet ou abri. Ce point relève de la réglementation et non de l’assurance, mais il influence l’analyse d’un dossier en cas de sinistre. En cas de doute sur votre situation précise, interrogez votre mairie et votre assureur plutôt que de vous fier à une interprétation personnelle.
Les extensions de garantie qui pèsent vraiment dans la décision
Toutes les options proposées par un assureur n’ont pas le même intérêt. Voici celles qui reviennent le plus souvent et ce qu’elles apportent concrètement à un propriétaire de piscine ou d’abri de jardin.
- Biens situés à l’extérieur : mobilier, barbecue, cabane démontée, jeux d’enfants. Sans cette garantie, un vol nocturne ne donne lieu à aucune indemnisation.
- Dépendances : garage, atelier, abri maçonné. Le plafond suit la surface déclarée au contrat.
- Piscine et ouvrages assimilés : bassin, filtration, abri de piscine. C’est l’extension la plus souvent facturée en supplément.
- Responsabilite civile vie privée : indispensable dès qu’un tiers peut se blesser sur votre terrain.
- Bris de glace des équipements : pertinent pour les vitrages d’abri ou de véranda, sans intérêt pour un bassin.
Un plafond global unique pour l’ensemble des biens extérieurs suffit souvent dans un petit jardin. Une propriété équipée d’un bassin, d’un pool house et d’un atelier demande une lecture plus fine, car la somme des valeurs dépasse vite le plafond standard.
Déclarer une piscine ou un abri de jardin : la marche à suivre
À lire aussi
- Rassembler les justificatifs : facture, devis, photos datées de l’ouvrage et de son environnement immédiat.
- Vérifier les règles locales d’urbanisme en mairie, puisque les seuils de déclaration préalable dépendent du plan local d’urbanisme.
- Écrire à l’assureur, depuis l’espace client ou par courrier, en décrivant les matériaux, la surface et la valeur de remplacement.
- Demander le montant de l’extension avant de valider, afin de le mettre en regard de la cotisation annuelle annoncée.
- Conserver l’avenant signé, puis actualiser la valeur assurée après chaque travail important.
Terrasse, pool house et pergola : les oublis les plus fréquents
Un bassin vient rarement seul. La terrasse qui l’entoure, le pool house qui abrite les équipements, la pergola montée au-dessus du salon de jardin et la clôture de sécurité forment un ensemble dont la valeur cumulée surprend. Ces ouvrages suivent pourtant des régimes différents selon leur ancrage au sol.
Une terrasse en bois sur plots se déplace, une terrasse coulée ne se déplace pas. Une pergola bioclimatique motorisée n’a rien d’un simple meuble de jardin. Chaque élément mérite une ligne dans le descriptif transmis à l’assureur, même si aucun supplément de cotisation n’est demandé en retour. Cette liste sert surtout le jour où il faut prouver ce qui existait avant le sinistre.
Ce que ces extensions changent à la cotisation et à la valeur assurée
Ajouter un bassin ou une dépendance ne produit pas un effet uniforme sur la prime. Trois paramètres entrent en jeu : la valeur de reconstruction de l’ouvrage, le risque supplémentaire qu’il représente et la manière dont votre contrat agrège les biens extérieurs.
Une police qui intègre déjà un plafond large pour les extérieurs absorbe parfois l’abri de jardin sans supplément. En revanche, une piscine enterrée déclenche presque toujours une extension tarifée, calculée sur la surface du bassin ou sur un forfait. La franchise applicable aux biens extérieurs compte autant que la cotisation : une franchise élevée sur ce type de garantie réduit l’intérêt de la protection pour un petit abri.
Attention également à la valeur assurée de la maison. Une dépendance maçonnée, une terrasse ou un local technique augmentent la valeur de reconstruction du bâti. Si cette valeur n’est pas mise à jour, l’indemnisation d’un sinistre majeur sera calculée sur une base inférieure à la réalité du terrain.
Faut-il signaler un abri de jardin de moins de 5 m² à son assureur ?
L’absence de formalité d’urbanisme ne dispense pas de vérifier le contrat. En dessous de 5 m², une commune demande rarement une déclaration préalable, mais l’assureur peut tout de même limiter l’indemnisation des biens qui s’y trouvent si l’ouvrage n’est pas mentionné. Un courriel conservé dans l’espace client suffit à garder une trace de la date et du contenu de l’ouvrage.
Une piscine hors sol est-elle couverte par l’assurance habitation ?
Rarement de façon automatique. Beaucoup de contrats la classent parmi les biens extérieurs, avec un plafond qui reste inférieur à sa valeur de remplacement, ou l’excluent purement et simplement. Si le bassin dépasse 1 mètre de hauteur ou représente une somme importante, demandez une extension dédiée par écrit avant l’installation.
Le matériel rangé dans l’abri de jardin est-il assuré en cas de vol ?
Cela dépend de la garantie vol et de la garantie des biens situés à l’extérieur. Une tondeuse, des vélos ou de l’outillage électrique peuvent être couverts, mais souvent dans une limite globale et parfois uniquement s’ils étaient enfermés. Vérifiez les conditions du contrat relatives aux dépendances, car certaines excluent les locaux non clos ou non fermés à clé.
Que se passe-t-il si une piscine est déclarée seulement après un sinistre ?
Le contrat prévoit généralement un délai pour signaler un nouvel ouvrage. Passé ce délai, l’assureur peut réduire l’indemnisation ou la refuser, en s’appuyant sur l’absence de déclaration. Faire connaître l’installation dès la fin des travaux reste la seule manière fiable de protéger la valeur du bassin.
Une piscine fait-elle toujours augmenter la cotisation d’assurance habitation ?
Non. Certains contrats intègrent les ouvrages extérieurs dans un plafond global et les absorbent sans changer la prime, surtout pour des installations légères. Dès qu’il s’agit d’un bassin enterré, l’extension est presque toujours tarifée, selon la surface du bassin, la valeur déclarée ou un forfait fixe par l’assureur.
L’auteur
Artisan couvreur
Je monte sur les toits toute l’année et je vois arriver les dossiers après la tempête, souvent trop tard. Je partage ce que l’entretien régulier évite vraiment, chiffres et photos à l’appui.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5450 votes
Commentaires
Soyez le premier à réagir.